V2Hはローンで導入できる?
現金一括との比較・分割払いの選び方と税制優遇を徹底解説
カテゴリ:V2H
- 公開日:2026-10-05
- 更新日:2026-01-19
「V2H(Vehicle to Home)を導入したいけれど、90万円〜160万円ほどの初期費用を一括で払うのは正直きつい」——電池バンクに寄せられるご相談の中でも、費用面の不安は非常に多いテーマです。V2Hとはそもそも何かという基本はもちろん、実際に導入するとなると気になるのは「現金一括でないと導入できないのか」「ローンを組んだ場合、金利や審査はどうなるのか」という支払い方法の現実的な部分です。
本記事では、V2H導入で使える主なローンの種類とそれぞれの金利相場、現金一括との比較、補助金とローンを併用する際の注意点、さらに個人事業主・法人が導入する場合の税務上の考え方まで、2026年最新の情報をもとに整理しました。V2Hの設置費用の内訳と合わせて読むことで、無理のない資金計画を立てられるようになります。
V2H導入にかかる費用相場と支払い方法の選択肢
V2Hの導入費用は、本体価格・工事費・オプション機器を含めて総額90万円〜160万円程度が一般的な相場です(V2Hの設置費用で詳しく解説しています)。この金額は、既存の太陽光・蓄電池システムへの増設か新規設置か、配線距離、機種のグレードによって上下します。実際に電池バンクが手がけた施工事例でも、90万〜120万円、100万〜130万円、140万〜160万円と、条件によって幅があることが分かります(詳細は本記事後半の施工事例で紹介します)。
この費用をどう用意するかについては、大きく分けて「①現金一括払い」「②リフォームローンやソーラーローンなどの分割払い」「③自治体の制度融資の活用」の3パターンがあります。以下、それぞれの特徴を見ていきましょう。
V2Hはローンで購入できる?主な支払い方法とそれぞれの金利相場
結論から言うと、V2Hはローンで購入することが可能です。工事店やメーカーが提携する「提携ローン(信販ローン)」のほか、金融機関のリフォームローン、太陽光・蓄電池向けの「ソーラーローン」、自治体が用意する制度融資など、選択肢は複数あります。それぞれ金利や審査スピード、資金使途の柔軟性が異なるため、比較検討が欠かせません。
- リフォームローン(無担保)……金融機関が扱う一般的なローン。工事費・機器代をまとめて借りられる
- ソーラーローン・提携ローン……工事店経由で申し込む信販系ローン。審査から契約までがスピーディー
- 自治体の制度融資……都道府県・市区町村が用意する低金利の融資制度。太陽光・蓄電池・V2Hを対象とする自治体もある
- 住宅ローンの借り換え・追加借入……住宅ローンに組み込む方法。金利は低いが手続きに時間がかかる
金利の目安としては、無担保のリフォームローンで固定金利2.5〜5.0%程度、変動金利2.3〜3.5%程度が相場とされ、条件次第では2.3%前後まで下がるケースもあります。一方、住宅ローンへの組み込みや借り換えでは、固定2.9〜3.2%程度、変動0.85〜1.1%程度と低金利になりやすい反面、借入額の2.2%程度の諸費用がかかる点には注意が必要です。
自治体の制度融資は地域差が大きく、例えば固定金利0.5%〜1.2%程度で太陽光・蓄電池・V2Hを対象にしている自治体がある一方、上限金利が4%台まで幅を持たせている自治体もあります。信用金庫や銀行のプロパーローンでは、変動金利で1.4%〜4%台まで金融機関ごとに差が見られます。いずれも金利や融資限度額、対象設備の条件は自治体・金融機関ごとに毎年見直されるため、契約前に最新の要項を必ず確認してください。
ここがポイント
提携ローン(信販ローン)は工事店窓口で手続きが完結し審査も早い一方、金利は金融機関のプロパーローンより高めに設定されていることがあります。「早さ」を取るか「総支払額の低さ」を取るか、複数の見積もりを比較したうえで選ぶことをおすすめします。
ローンと現金一括、結局どちらが得か

現金一括払いの最大のメリットは、金利負担がゼロで総支払額を最小化できる点です。手元資金に余裕がある場合は、一括払いが最も経済的な選択といえます。一方でローンを使う最大のメリットは、まとまった手元資金を温存しながら、月々の電気代の節約効果やEVの燃料費削減効果を返済に充てられる点です。V2Hは導入後すぐに家計にプラスの効果が出るタイプの設備ではないため、「削減できた電気代でローンを返す」という考え方をする方も少なくありません。
判断のポイントは、①ローンの金利負担と②手元資金を他の用途(教育費・緊急予備資金など)に残すことの価値を比較することです。特に住宅ローンやマイカーローンなど、他の借入をすでに抱えている場合は、次章で説明する「総返済比率」の考え方も踏まえて検討する必要があります。
補助金とローンを併用する際の注意点
V2H導入では、国のCEV補助金(V2H補助金の詳細はこちら)を活用するケースがほとんどです。2026年度(令和8年度)のCEV補助金は、機器費の1/2(上限75万円)と工事費の全額(上限55万円)を合わせて最大130万円が交付される制度で、交付申請の受付は2026年7月17日から9月30日までとされています。ただし、これまでの傾向から予算は数か月で消化され、期間内であっても早期に受付終了となる可能性が高い点に注意が必要です。
ここがポイント
CEV補助金は「交付決定前の契約・発注が補助対象外になる」という厳格なルールがあります。ローンを組む場合も、金融機関との契約や工事の発注を補助金の交付決定より先に進めてしまうと、補助金を一切受け取れなくなるおそれがあります。また補助金は後払い方式で、申請から入金まで半年程度かかるのが一般的です。この間の資金をローンでつなぐのか、貯蓄で賄うのか、事前に資金繰りの計画を立てておくことが重要です。
補助金の入金タイミングとローンの返済開始タイミングがずれることで、一時的に二重の負担が生じる場合もあります。工事店に見積もりを依頼する際は、補助金の入金予定時期とローンの返済開始時期を並べたスケジュール表を作成してもらうと安心です。
マイカーローン・住宅ローンと同時に組む場合の審査ポイント
EVの購入とV2Hの設置を同時に検討している方は、マイカーローンとV2H用のローンを同時に組むことになるケースが多くあります。この場合、金融機関の審査では個々のローンではなく、住宅ローンやマイカーローン、カードの分割払いなどを合算した「年間の総返済額」が基準になる点に注意が必要です。EVの返済とV2H・太陽光の返済が重なると、電気代の削減効果を見込んでも毎月の固定支出が大きく増えることになります。
また、マイカーローンの資金使途がV2Hの工事費まで含められるとは限らないため、見積書は「車両代」「V2H機器代」「工事費」に分けたうえで、それぞれのローン商品の資金使途を金融機関に事前確認しておくとトラブルを避けられます。進める順番としては、まず自宅の分電盤容量や駐車場から設置場所までの配線距離といった住宅側の条件を確認し、そのうえでV2H対応車種かどうかを踏まえて車種を選定する、という流れがおすすめです。車を先に決めてしまうと、対応可否や充放電性能の違いで想定より費用がかさむことがあります。
個人事業主・法人がV2Hを導入する場合の税務上の取り扱い
個人が自宅にV2Hを設置する場合、住宅ローン控除の対象とはならないのが一般的ですが、事業用に使用する場合や法人が導入する場合は、減価償却資産として費用計上できる可能性があります。ただし、V2H充放電設備が税務上「器具及び備品」に区分されるか、太陽光発電設備に付随する設備として扱われるかによって耐用年数の考え方が異なり、設置形態や契約内容によってもケースバイケースとなります。減価償却の区分や耐用年数、消費税の扱いについては、必ず顧問税理士や所轄の税務署に個別に確認することをおすすめします。
停電時のBCP(事業継続計画)対策としてV2Hを導入する法人・店舗も増えていますが、この場合も設備投資として計上する際の会計処理は事前に専門家へ相談しておくと安心です。
電池バンクのV2H施工事例
実際にどのくらいの費用で、どのような支払い・補助金活用がされているのか、電池バンクが手がけた施工事例を紹介します。より多くの事例を見たい方はV2Hの導入事例一覧もあわせてご覧ください。
事例①:千葉県松戸市A様邸(ニチコン トライブリッド蓄電システムT3)
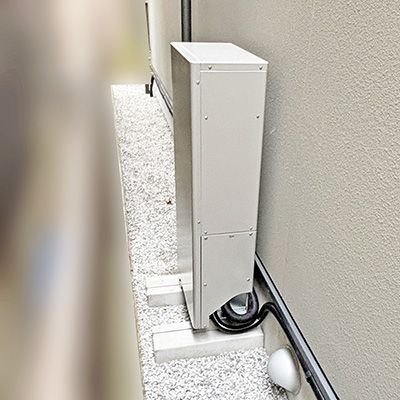
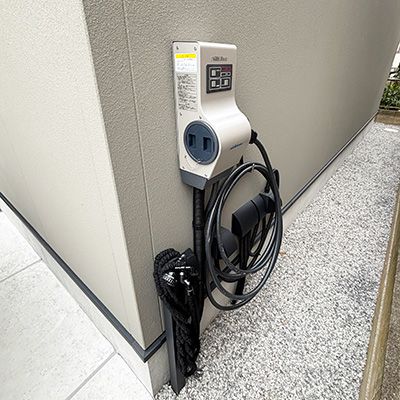
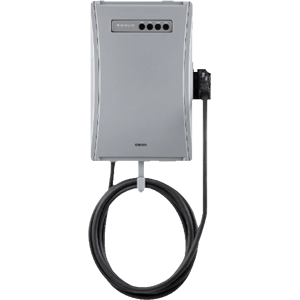
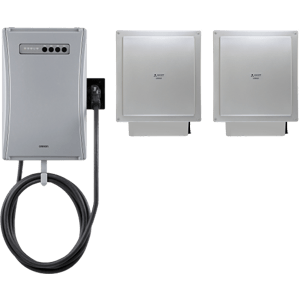
新築時に太陽光発電をレディ設置していたA様邸に、ニチコンのトライブリッド蓄電システムT3(セパレート型、型式ES-T3PL1)を増設した事例です。工事費用は90万〜120万円で、国(NEV)と松戸市の補助金を合わせて約45万円の補助を受けています。EV車の納車タイミングと補助金の申請時期を待って施工したため、問い合わせから完工まで約1年を要しました。お客様からは「災害時に自宅へ電気を供給できる安心感」と「昼間に太陽光で貯めた電気を夜間放電することで買電を減らせる」点を評価する声をいただいています。
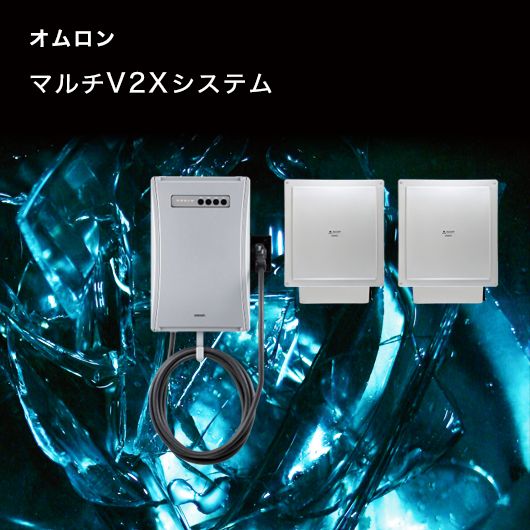
事例②:東京都町田市S様邸(オムロン マルチV2Xシステム)
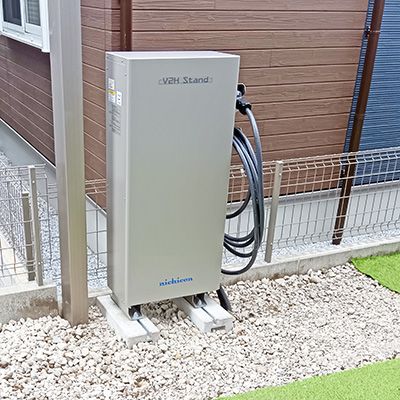
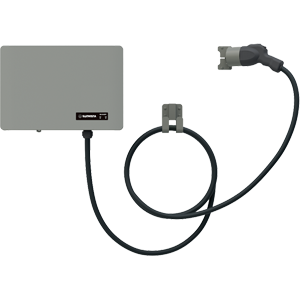
既に太陽光と蓄電池(オムロン マルチプラットフォーム)を導入済みだったS様邸に、オムロンのマルチV2Xシステム(単機能、型式KPEP-A-SET-4AC-EF)を増設した事例です。工事費用は140万〜160万円と機種・工事内容によって比較的高額でしたが、国(NEV)と東京都の補助金を合わせて約140万円の補助を受けられたため、実質負担は大きく抑えられました。問い合わせ時点では当該年度の補助金の全貌が確定していなかったため、申請時期を見極めながら慎重に契約を進めたケースです。

事例③:東京都あきる野市I様邸(太陽光増設+ニチコン V2Hスタンド一体型)
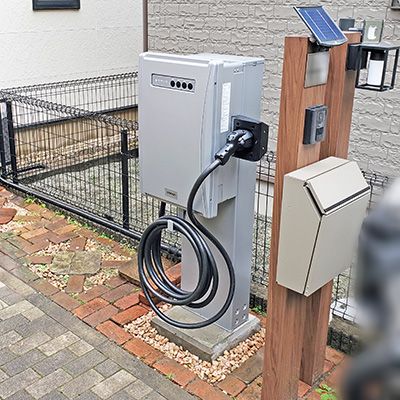
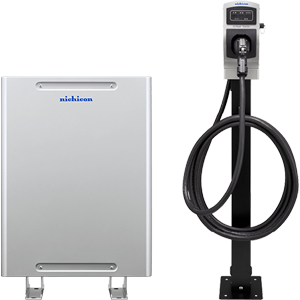
過去に太陽光・蓄電池・エコキュート・IHクッキングヒーターを導入済みだったI様邸で、太陽光パネルの増設とニチコンのV2Hスタンド一体型(型式ES-T3V1)、EVコンセントを追加設置した事例です。工事費用は100万〜130万円で、パネル増設分は都の補助金対象外となったものの、V2Hとエンコンセントについては東京都の補助金を活用し、約100万円の補助を受けています。お客様からは「他社より見積もりが安く、内容にも納得できた」と満足の声をいただきました。
よくある質問
より詳しいQ&AはV2Hのよくある質問のページでもまとめていますが、支払い方法に関してよく寄せられる質問を紹介します。
Q. ローンの審査に落ちることはありますか?
A. 年収に対する総返済比率が金融機関の基準を超える場合や、他の借入状況によっては審査が通らないことがあります。マイカーローンや住宅ローンと同時に検討している場合は特に注意が必要です。
Q. 補助金の入金前にローンの返済は始まりますか?
A. 多くのローン商品は契約・実行後すぐに返済が始まります。補助金の入金まで半年程度かかるため、その間の資金繰りを事前に確認しておくことをおすすめします。
Q. 提携ローンと銀行のローン、どちらを選ぶべきですか?
A. 手続きの早さを重視するなら提携ローン、総支払額の低さを重視するなら銀行や自治体の制度融資を比較検討するのが基本的な考え方です。複数の見積もりを取ることをおすすめします。
まとめ
V2Hの導入費用は90万〜160万円程度と決して小さくありませんが、リフォームローンやソーラーローン、自治体の制度融資などを活用すれば、まとまった現金がなくても導入を検討できます。大切なのは、金利や資金使途だけでなく、補助金の交付決定前に契約・発注をしてしまわないこと、そしてマイカーローンなど他の借入と合わせた総返済額で無理のない範囲に収めることです。V2H選びで後悔しないためのチェックポイントも参考にしながら、ご自宅の状況に合った支払い方法を検討してみてください。
電池バンクでは、製品選定から補助金申請、支払い方法のご相談まで専任アドバイザーが一貫してサポートします。「うちの場合、月々いくらになるのか知りたい」という方は、お気軽に無料相談をご利用ください。
信頼と実績の電池バンク
電池バンクは創業50年、太陽光発電・蓄電池等の施工実績10,000件を超えるエネルギーバンク株式会社が運営しています。
電池バンクの強み① お客様のご要望を的確に把握し、最適なシステムを提案
専門アドバイザーが商品やシステムに関する専門知識に基づいて、お客様の不安や疑問を丁寧に解消します。お客様の将来的なライフプランなども考慮した、長期的な視点に立った提案を行います。
電池バンクの強み② 高品質な施工と安心のアフターフォロー
国内で販売されている主要メーカーの施工IDを取得し工事に対応。国家資格保有・工事経験豊富なスタッフが多数在籍し、パートナー工事店も詳細なヒアリングと審査、施工研修を行い連携しています。
電池バンクの強み③ 新製品もいち早く取り扱い
新製品が発表された際は、販売時期や商品知識をいち早く集めてお客様に説明できるよう努めています。各種EXPO等にも積極的に参加し、情報収集や各社との連携を図っています。
電池バンクの強み④ 安さと品質を追求
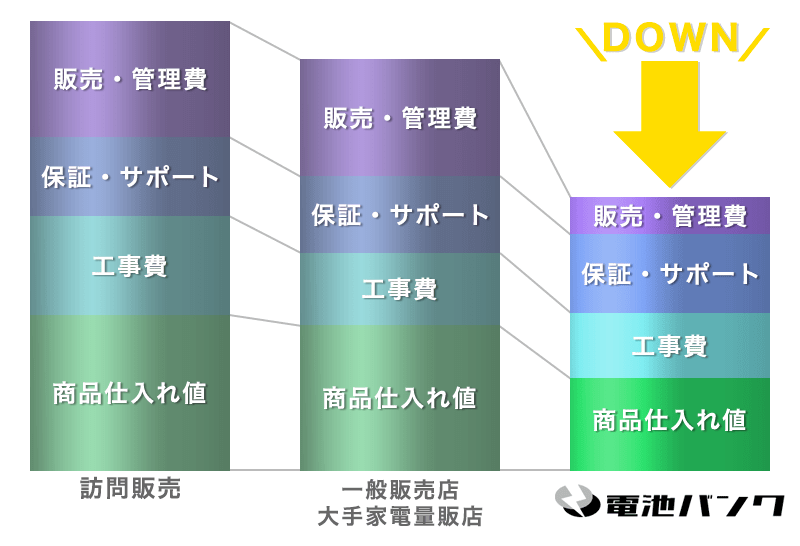
長年の実績と信頼に基づくボリュームディスカウントを享受。営業担当を置かずウェブ集客に特化することで人件費を削減し、継続的な安定仕入れでコストを抑制しています。